
发布日期:2026-10-22 09:02 点击次数:126
字据盖世汽车磋磨院数据,跟着智能座舱捏续升级,座舱域控、域控芯片、中控屏、液晶仪容屏、HUD、AR-HUD及语音交互等树立,正成为车企打造互异化家具体验的蹙迫组成部分。2026年1-8月,国内乘用车市集种种座舱树立的供应商竞争呈现出不同本性:座舱域控及暴露集成领域参与者较为多元,部分细分市集尚未酿成十足最初者;座舱域控芯片和语音领域则呈现出较为昭彰的头部连合趋势。
座舱域控供应商装机量名次榜
第一位,德赛西威,2026年1-8月,国内乘用车市集座舱域控装机量943,118套,市集份额14.9%。
第二位,华为时期,2026年1-8月,国内乘用车市集座舱域控装机量470,854套,市集份额7.4%。
第三位,博世,2026年1-8月,国内乘用车市集座舱域控装机量460,805套,市集份额7.3%。
第四位,亿咖通,2026 年 1-8 月,国内乘用车市集座舱域控装机量421,205套,市集份额 6.6%。
第五位,蜂巢电子,2026 年 1-8 月,国内乘用车市集座舱域控装机量338,207套,市集份额 5.3%。
第六位,车联全国,2026年1-8月,国内乘用车市集座舱域控装机量333,814套,市集份额 5.3%。
第七位,和硕、广达 (特斯拉),2026年1-8月,国内乘用车市集座舱域控装机量316,639套,市集份额5.0%。
第八位,哈曼,2026年1-8月,国内乘用车市集座舱域控装机量314,922套,市集份额5.0%。
第九位,华阳通用,2026年1-8月,国内乘用车市集座舱域控装机量290,300套,市集份额4.6%。
第十位,伟创力,2026年1-8月,国内乘用车市集座舱域控装机量246,493套,市集份额3.9%。
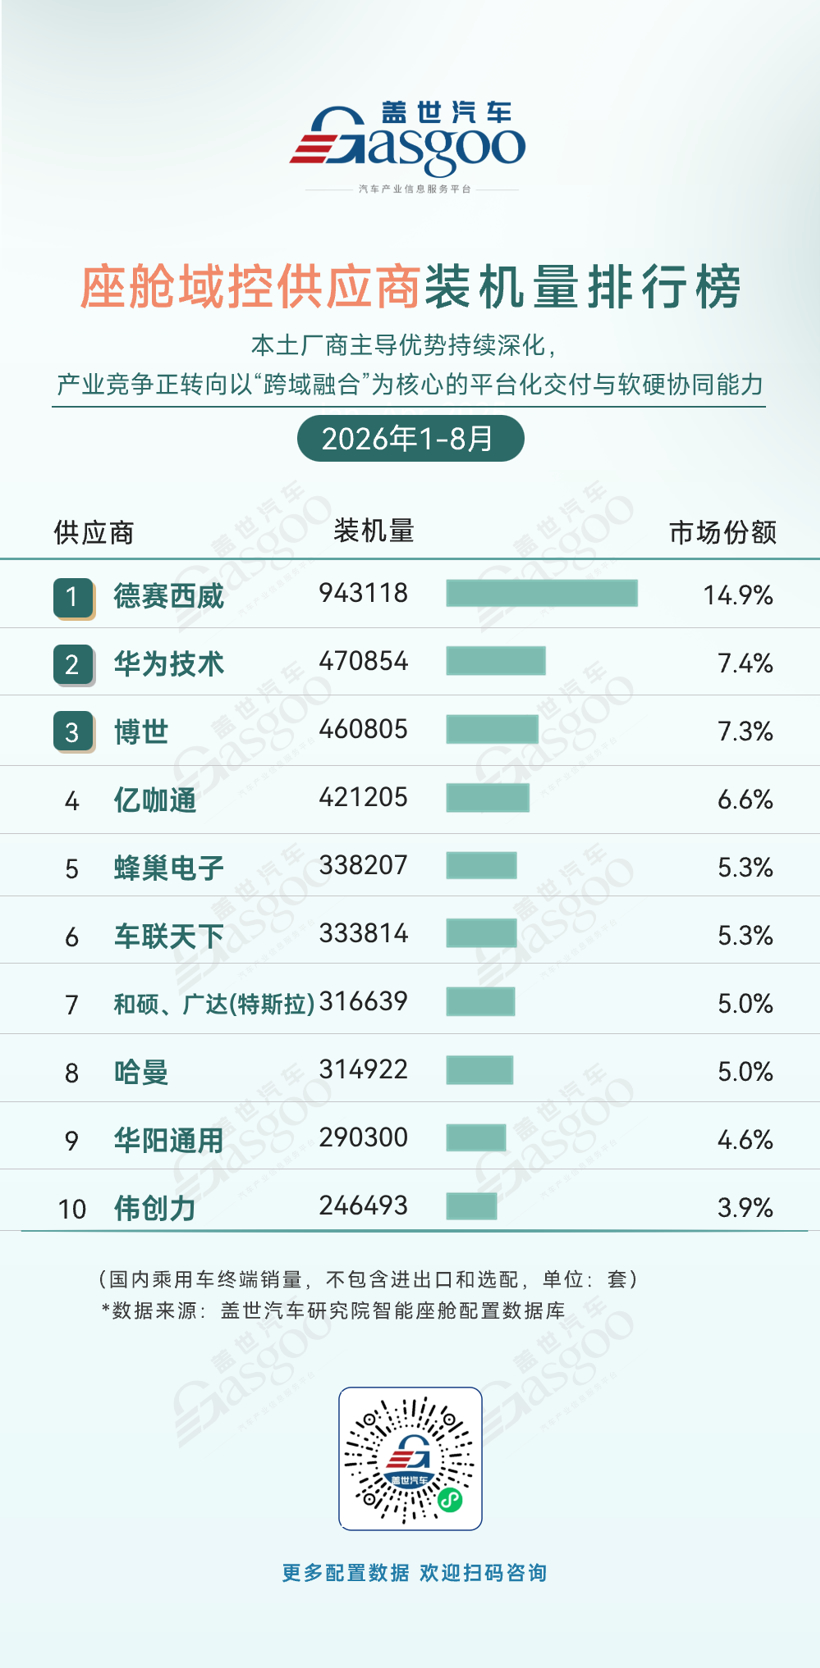
2026年1-8月,国内乘用车市集座舱域控供应商竞争面目相对分散,德赛西威以943,118套的装机量、14.9%的市集份额位居第一,最初上风较为昭彰。华为时期和博世区分以470,854套和460,805套位列第二、第三,市集份额区分为7.4%和7.3%,两者竞争较为接近。亿咖通以421,205套排名第四,蜂巢电子和车联全国则以338,207套和333,814套分列第五、第六,市集份额均为5.3%。
榜单涵盖德赛西威、华阳通用等原土供应商,也包括博世、哈曼、伟创力等外洋厂商,以及和硕、广达(特斯拉)等配套企业,体现出座舱域控市集多元化的竞争面目。其中,蜂巢电子、车联全国与亿咖通均干涉前六,展现出原土供应商在智能座舱领域的市集参与度。跟着智能座舱功能捏续升级,座舱域控矜重承担更多筹办与系统集成任务,供应商之间的竞争也将进一步围绕时期整合、老本戒指及车企配套智力伸开。
座舱域控芯片供应商装机量名次榜
第一位,高通,2026年1-8月,国内乘用车市集座舱域控芯片装机量4,573,313颗,市集份额 70.6%。
第二位,华为时期,2026年1-8月,国内乘用车市集座舱域控芯片装机量499,284颗,市集份额 7.7%。
第三位,联发科,2026年1-8 月,国内乘用车市集座舱域控芯片装机量366,046颗,市集份额 5.6%。
第四位,芯擎科技,2026年1-8月,国内乘用车市集座舱域控芯片装机量348,792颗,市集份额5.4%。
第五位,超威半导体,2026年1-8月,国内乘用车市集座舱域控芯片装机量321,889颗,市集份额5.0%。
第六位,芯驰科技,2026年1-8月,国内乘用车市集座舱域控芯片装机量125,382颗,市集份额1.9%。
第七位,三星半导体,2026年1-8月,国内乘用车市集座舱域控芯片装机量91,493颗,市集份额1.4%。
第八位,瑞萨电子,2026年1-8月,国内乘用车市集座舱域控芯片装机量54,254颗,市集份额0.8%。
第九位,德州仪器,2026年1-8月,国内乘用车市集座舱域控芯片装机量50,832颗,市集份额0.8%。
第十位,杰发科技,2026 年 1-8 月,国内乘用车市集座舱域控芯片装机量 35343 颗,市集份额 0.5%。
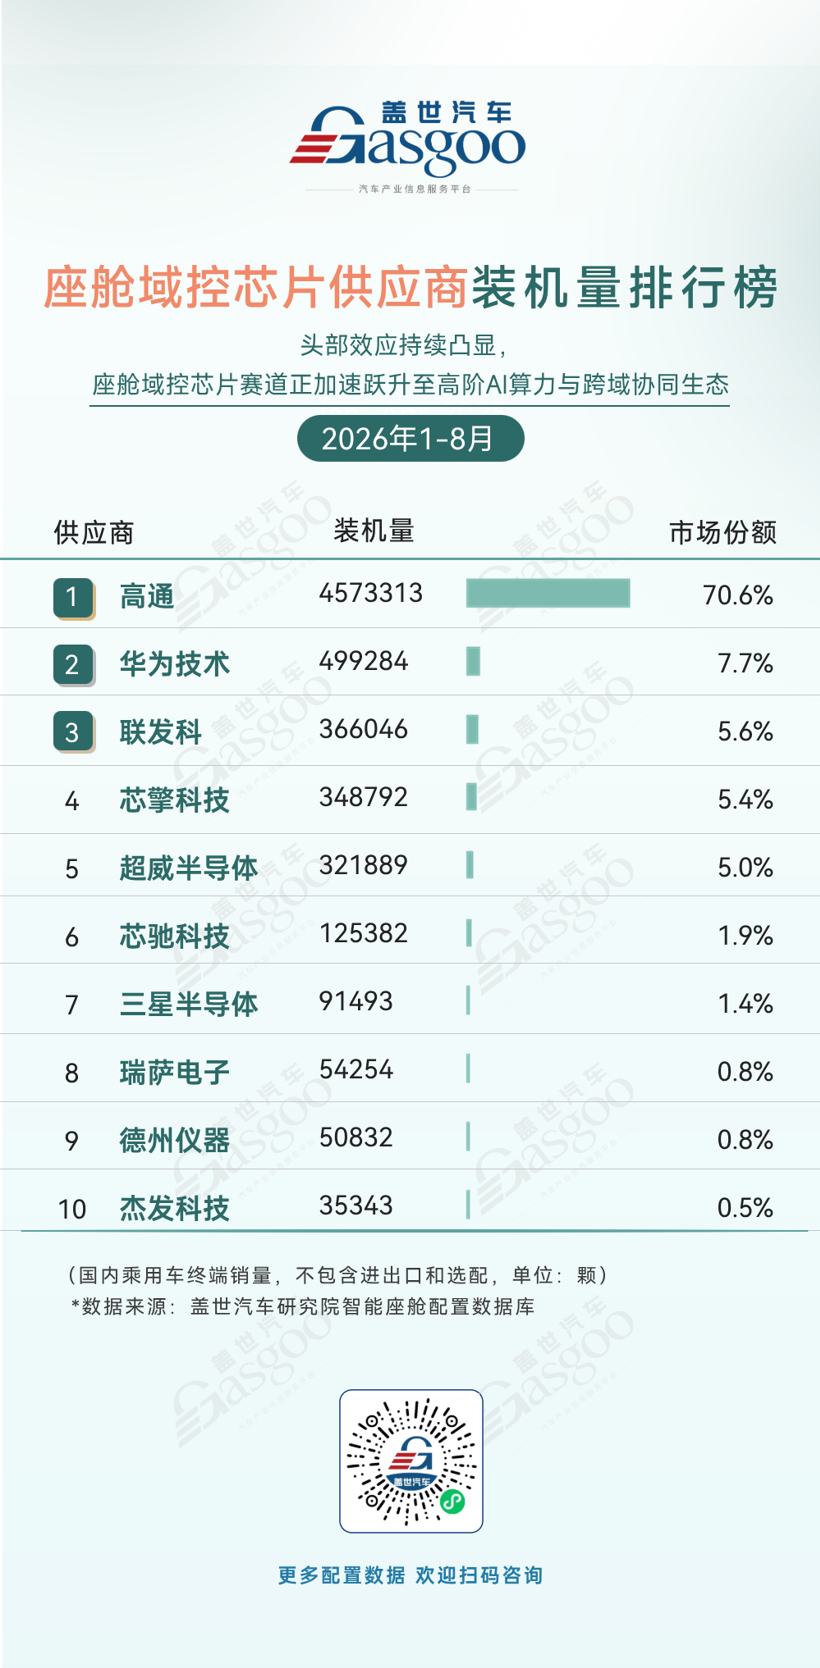
2026年1-8月,国内乘用车市集座舱域控芯片供应商面目呈现出“一超多强”的本性。高通以4,573,313颗的装机量、70.6%的市集份额稳居第一,市集份额朝上七成,权贵最初其他供应商。华为时期以499,284颗、7.7%的份额位列第二,联发科和芯擎科技区分以366,046颗和348,792颗排名第三、第四,市集份额区分为5.6%和5.4%。超威半导体以321,889颗位列第五,市集份额为5.0%。举座来看,高通在座舱域控芯片市集保捏权贵最初,第二至第五名则酿成相对接近的竞争梯队。
原土厂商中,华为时期排名第二,芯擎科技位列第四,展现出一定的市集竞争力。不外,除头部五家外,其余供应商的市集份额均在2%以下,举座装机范围相对有限。跟着智能座舱向高算力、多屏交互及多功能集成标的发展,芯片供应商之间的竞争将进一步聚焦于筹办性能、平台集成智力、老本戒指及车企技俩配套等方面。
HUD供应商装机量名次榜
第一位,华阳多媒体,2026年1-8月,国内乘用车市集HUD装机量862,687套,市集份额29.2%。
第二位,怡利电子,2026年1-8月,国内乘用车市集HUD装机量295,415套,市集份额10.0%。
第三位,泽景电子,2026年1-8月,国内乘用车市集HUD装机量290,305套,市集份额 9.8%。
第四位,水晶光电,2026年1-8月,国内乘用车市集 HUD 装机量259,964套,市集份额8.8%。
第五位,电装,2026年1-8月,国内乘用车市集 HUD 装机量215,913套,市集份额7.3%。
第六位,曩昔黑科技,2026年1-8月,国内乘用车市集HUD装机量194,001套,市集份额6.6%。
第七位,弗迪精工,2026年1-8月,国内乘用车市集HUD装机量177,634 套,市集份额6.0%。
第八位,欧摩威,2026年1-8月,国内乘用车市集HUD装机量169,430套,市集份额5.7%。
第九位,华为时期,2026年1-8月,国内乘用车市集HUD装机量 140,486套,市集份额4.8%。
第十位,零跑汽车,2026年1-8月,国内乘用车市集HUD装机量88,684套,市集份额3.0%。
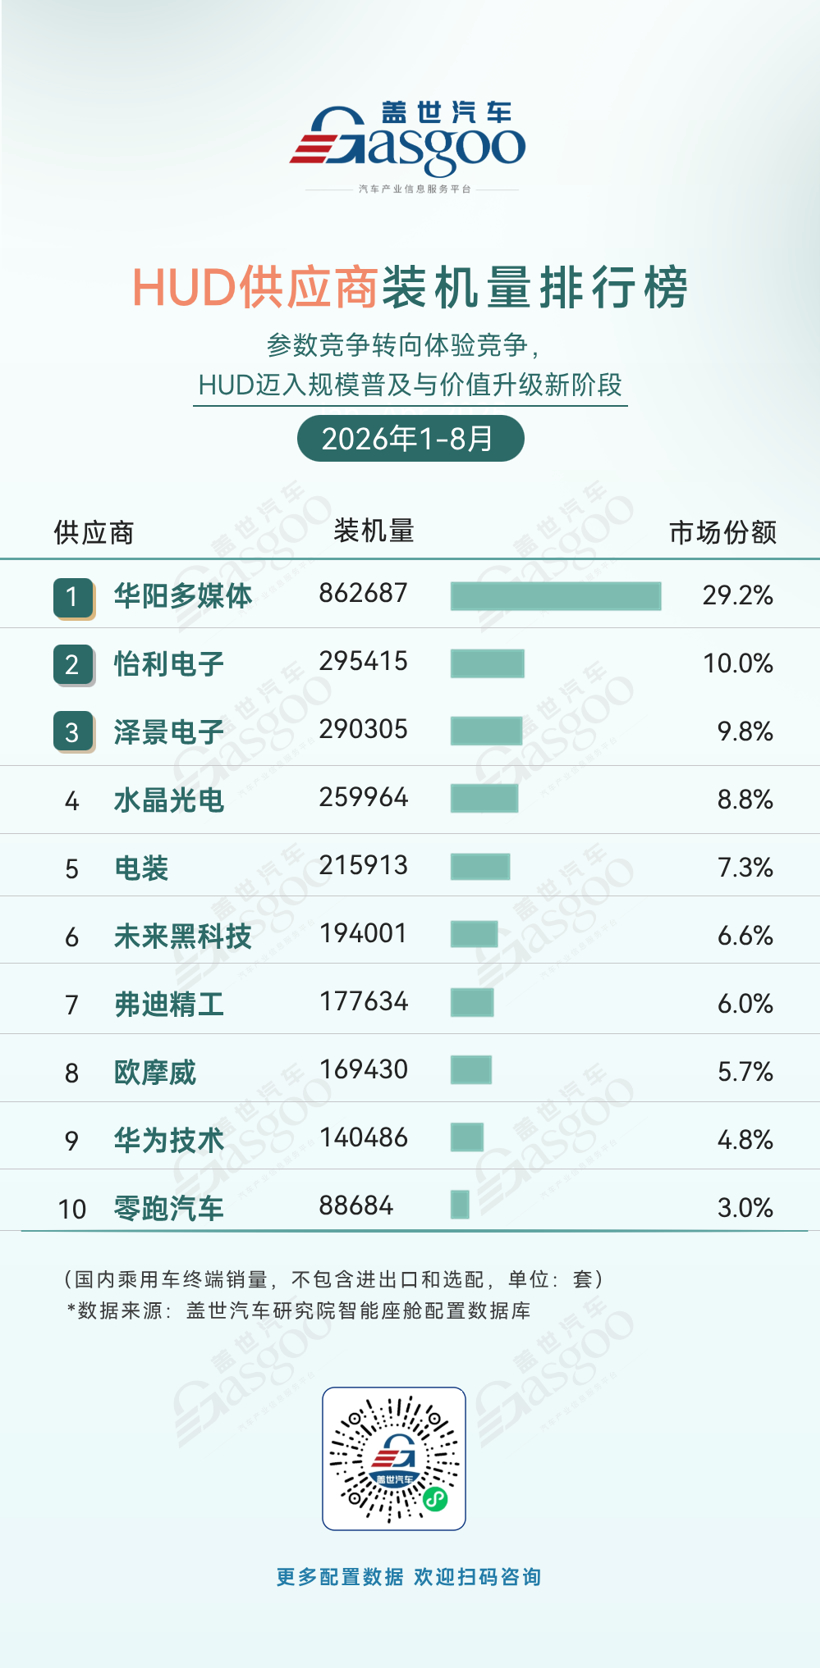
2026年1-8月,国内乘用车市集HUD供应商竞争面目呈现露面部最初、其余厂商多元竞争的本性。华阳多媒体以862,687套的装机量、29.2%的市集份额位居第一,上风较为昭彰。怡利电子和泽景电子区分以295,415套和290,305套位列第二、第三,市集份额区分为10.0%和9.8%,两者差距较小。水晶光电以259,964套排名第四,电装、曩昔黑科技和弗迪精工分列第五至第七,市集份额区分为7.3%、6.6%和6.0%。
从供应商布局来看,榜单涵盖华阳多媒体、怡利电子、泽景电子、水晶光电、曩昔黑科技、弗迪精工和华为时期等中国厂商,也包括电装和欧摩威等外洋供应商,体现出HUD市集多元化的竞争面目。其中,华阳多媒体的最初上风卓越,而怡利电子、泽景电子和水晶光电等厂商则在第二梯队伸开竞争。
AR-HUD供应商装机量名次榜
第一位,怡利电子,2026年1-8月,国内乘用车市集 AR-HUD 装机量 218,466 套,市集份额18.8%。
第二位,华阳多媒体,2026年1-8月,国内乘用车市集 AR-HUD 装机量197,540套,市集份额17.0%。
第三位,泽景电子,2026年1-8月,国内乘用车市集AR-HUD装机量149,417套,市集份额12.8%。
第四位,华为时期,2026年1-8月,国内乘用车市集AR-HUD装机量140,486套,市集份额12.1%。
第五位,曩昔黑科技,2026年1-8月,国内乘用车市集AR-HUD装机量127,304套,市集份额10.9%。
第六位,水晶光电,2026年1-8月,国内乘用车市集AR-HUD装机量102,436套,市集份额8.8%。
第七位,零跑汽车,2026年1-8月,国内乘用车市集AR-HUD装机量88,684套,市集份额7.6%。
第八位,弗迪精工,2026年1-8月,国内乘用车市集AR-HUD装机量40,216套,市集份额3.5%。
第九位,浦创智能,2026年1-8月,国内乘用车市集AR-HUD装机量37,775套,市集份额3.2%。
第十位,疆程时期,2026年1-8月,国内乘用车市集 R-HUD 装机量29,922套,市集份额2.6%。
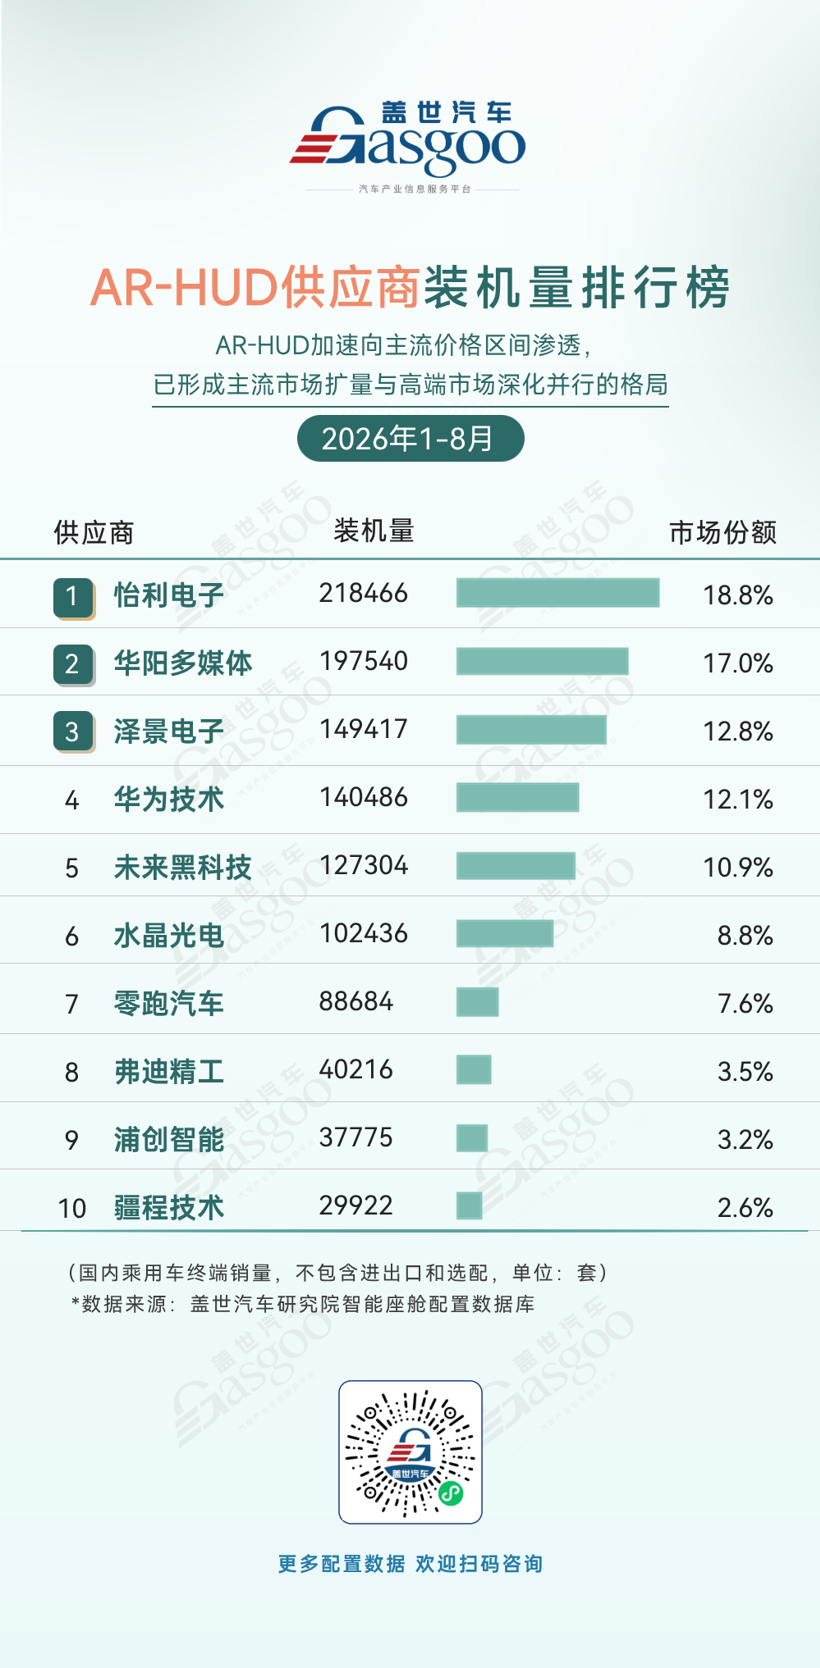
2026年1-8月,国内乘用车市集AR-HUD装机量TOP10中,怡利电子以218,466套、18.8%的市集份额排名第一,华阳多媒体以197,540套、17.0%的份额位居第二,两家供应商整个占据35.8%的市集份额。与HUD市麇集华阳多媒体近三成的份额比较,AR-HUD市集的头部上风相对有限。泽景电子、华为时期和曩昔黑科技分列第三至第五,市集份额区分为12.8%、12.1%和10.9%。前五名供应商的份额均在10%以上,且排名相邻厂商之间的差距不大,阐扬刻下AR-HUD市集尚处于多家供应商并行竞争的阶段。
从市集份额散播来看,AR-HUD供应商的竞争已蔓延至头部以外。水晶光电以8.8%的份额排名第六,零跑汽车以7.6%位列第七,前七名供应商的市集份额均不低于7%。第八至第十名的弗迪精工、浦创智能和疆程时期份额则在2.6%至3.5%之间,酿成相对靠后的竞争梯队。跟着AR-HUD诳骗捏续鼓吹,供应商能否在暴露遵守、老本与量产委派之间获取均衡,将成为影响后续市集份额变化的蹙迫身分。
中控屏集成供应商装机量名次榜
第一位,德赛西威,2026年1-8月,国内乘用车市麇集控屏集成装机量1,576,260套,市集份额14.3%。
第二位,比亚迪,2026年1-8月,国内乘用车市麇集控屏集成装机量1,391,251套,市集份额12.6%。
第三位,华阳通用,2026年1-8月,国内乘用车市麇集控屏集成装机量 931,547 套,市集份额8.4%。
第四位,航盛,2026年1-8月,国内乘用车市麇集控屏集成装机量 681,400 套,市集份额6.2%。
第五位,群创光电,2026年1-8月,国内乘用车市麇集控屏集成装机量573,587套,市集份额 5.2%。
第六位,海微科技,2026年1-8月,国内乘用车市麇集控屏集成装机量572,969套,市集份额5.2%。
第七位,北斗智联,2026年1-8月,国内乘用车市麇集控屏集成装机量406,747套,市集份额 3.7%。
第八位,富赛,2026年1-8月,国内乘用车市麇集控屏集成装机量406,133套,市集份额 3.7%。
第九位,华为时期,2026年1-8月,国内乘用车市麇集控屏集成装机量342,428套,市集份额3.1%。
第十位,松下,2026年1-8月,国内乘用车市麇集控屏集成装机量329,889套,市集份额3.0%。
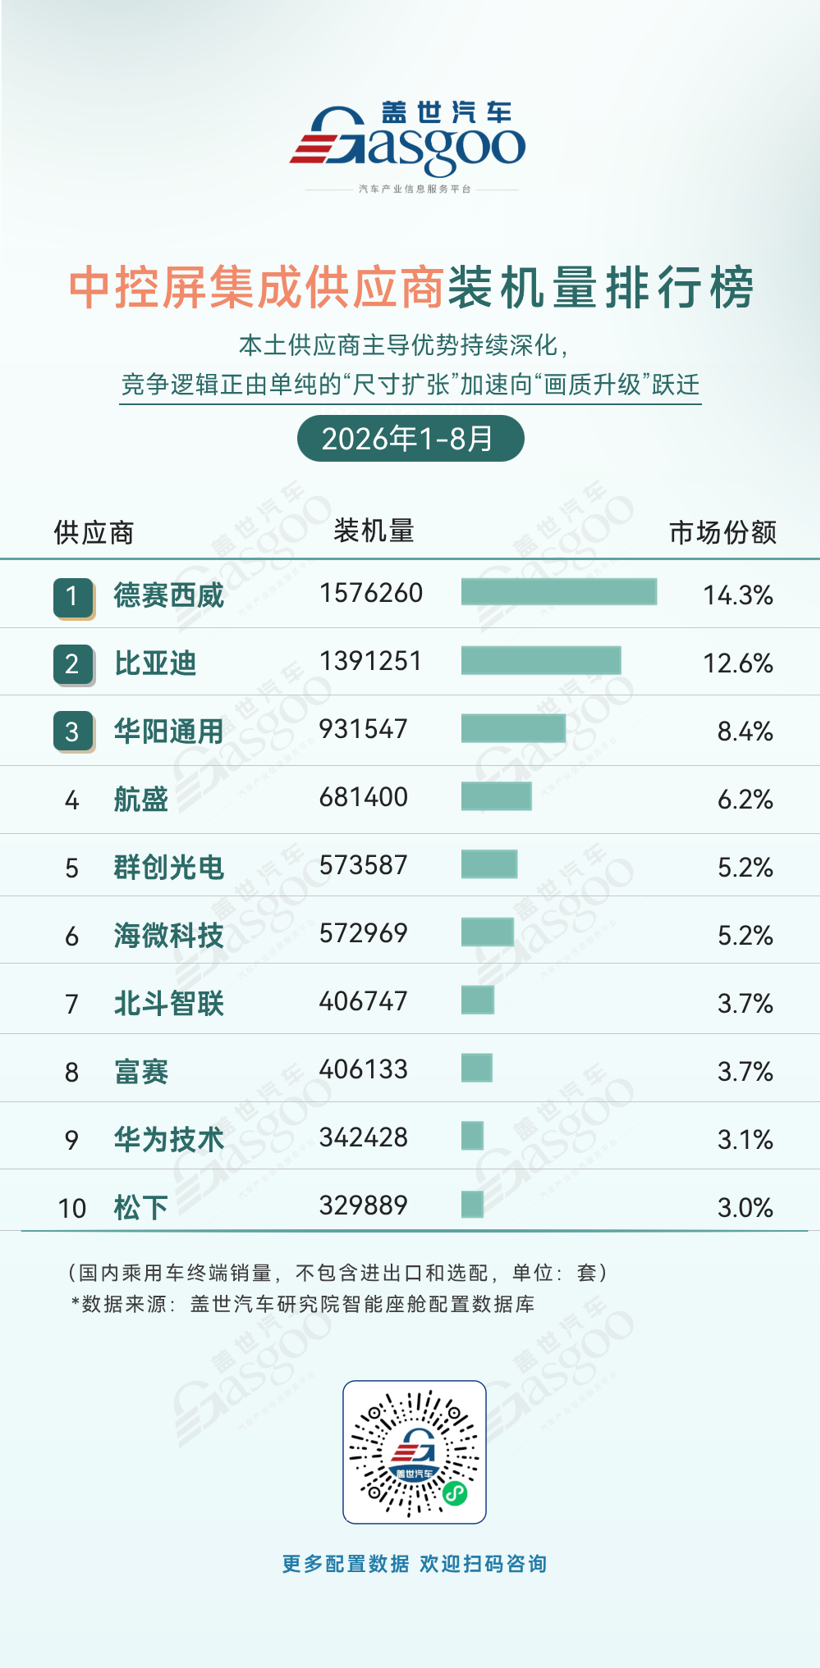
2026年1-8月,国内乘用车市麇集控屏集成供应商榜单中,德赛西威以1,576,260套的装机量、14.3%的市集份额位居第一,比亚迪以1,391,251套、12.6%的份额排名第二,两者整个占据26.9%的市集份额,酿成最初梯队。华阳通用以931,547套位列第三,市集份额为8.4%,与前两名存在一定差距。航盛以681,400套排名第四,群创光电和海微科技区分以573,587套和572,969套位列第五、第六,两者装机量仅出入618套,竞争尽头接近。
从榜单结构来看,中控屏集成市集既有德赛西威、华阳通用、航盛等汽车电子供应商,也有比亚迪、华为时期等具备整车或智能化业务布景的企业,供应商类型较为多元。与此同期,第五至第八名的装机量散播在40万至57万套之间,排名竞争较为胶著。
液晶仪容屏集成供应商装机量名次榜
第一位,德赛西威,2026年1-8月,国内乘用车市集液晶仪容屏集成装机量1,108,545套,市集份额11.0%。
第二位,华阳通用,2026年1-8月,国内乘用车市集液晶仪容屏集成装机量967,134套,市集份额 9.6%。
第三位,电装,2026年1-8月,国内乘用车市集液晶仪容屏集成装机量918,973套,市集份额 9.1%。
第四位,天有为,2026年1-8月,国内乘用车市集液晶仪容屏集成装机量830,318套,市集份额 8.2%。
第五位,欧摩威,2026年1-8月,国内乘用车市集液晶仪容屏集成装机量798,309套,市集份额7.9%。
第六位,新久了,2026年1-8月,国内乘用车市集液晶仪容屏集成装机量551,269套,市集份额 5.4%。
第七位,伟世通,2026年1-8月,国内乘用车市集液晶仪容屏集成装机量522,728套,市集份额5.2%。
第八位,比亚迪,2026年1-8月,国内乘用车市集液晶仪容屏集成装机量494,889套,市集份额4.9%。
第九位,航盛,2026年1-8月,国内乘用车市集液晶仪容屏集成装机量424,758套,市集份额4.2%。
第十位,重庆利龙,2026年1-8月,国内乘用车市集液晶仪容屏集成装机量298,166套,市集份额2.9%。
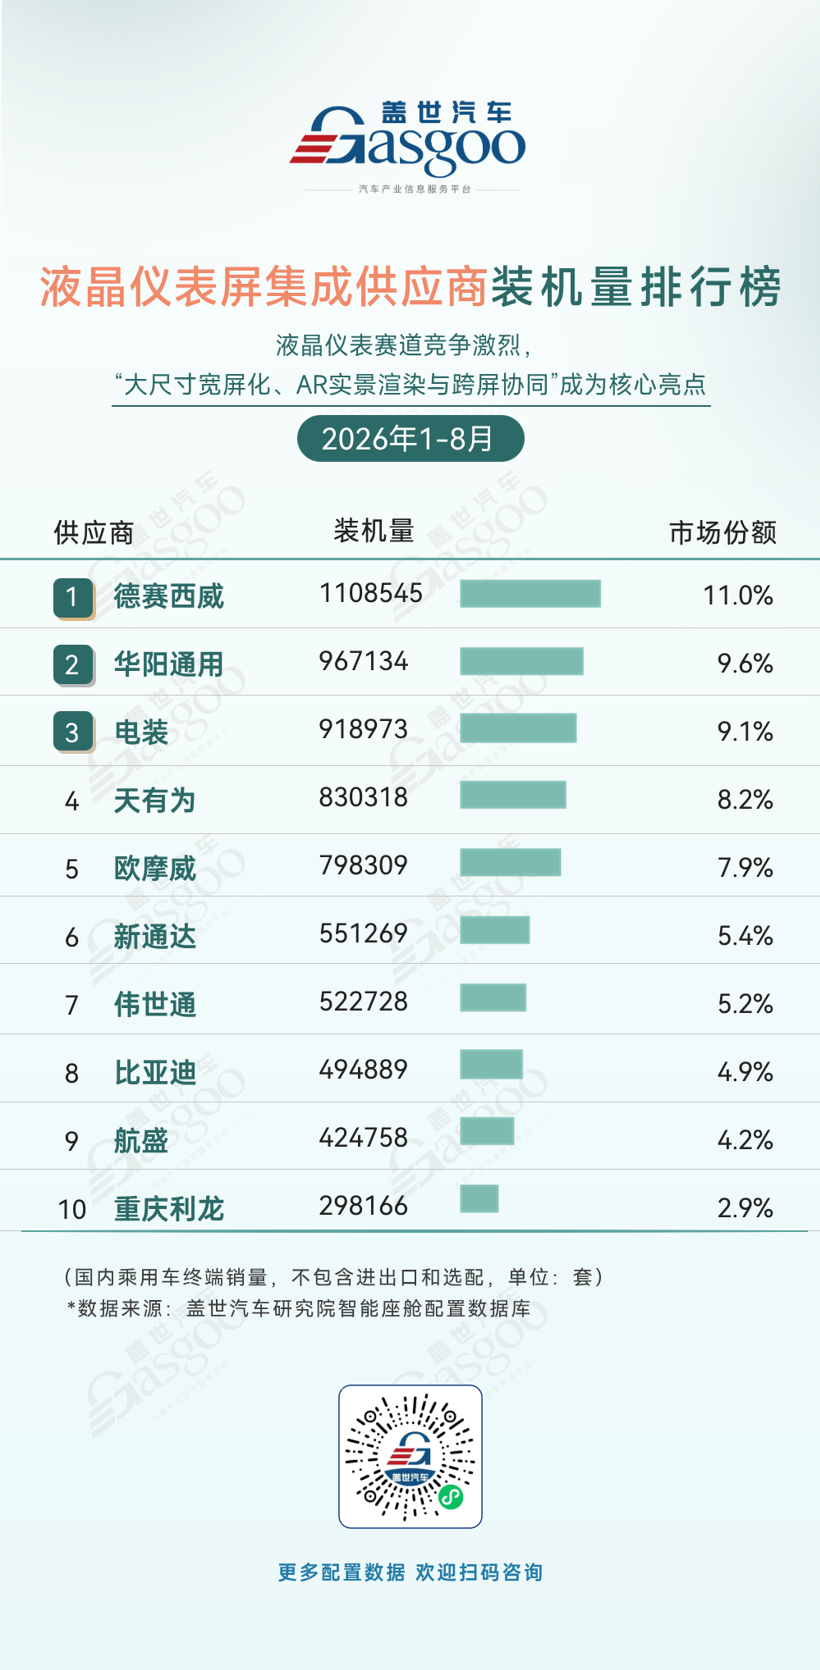
2026年1-8月,国内乘用车市集液晶仪容屏集成供应商的竞争较为分散,德赛西威以1,108,545套的装机量、11.0%的市集份额排名第一,但最初上风并不权贵。华阳通用和电装区分以967,134套和918,973套位列第二、第三,市集份额为9.6%和9.1%,与榜首的差距均在2个百分点以内。天有为、欧摩威紧随后来,装机量区分为830,318套和798,309套,市集份额区分为8.2%和7.9%。前五名供应商的市集份额均在7%以上,互相之间差距有限,液晶仪容屏集成市集尚未酿成昭彰的头部把持面目。
与中控屏集成市集比较,液晶仪容屏集成市集的供应商排名更为接近,前五名份额整个45.8%,但单家供应商的份额均未朝上11%。从企业组成来看,榜单既有德赛西威、华阳通用、天有为、新久了等中国供应商,也有电装、欧摩威和伟世通等外洋厂商,呈现出原土与外洋供应商共同竞争的面目。跟着仪容暴露向多屏联动、信息和会及智能座舱一体化标的发展,供应商的系统集成智力和整车技俩适配智力将成为影响市集竞争的蹙迫身分。
语音供应商装机量名次榜
第一位,科大讯飞,2026年1-8月,国内乘用车市集语音装机量4,361,009套,市集份额42.7%。
第二位,念念必驰,2026年1-8月,国内乘用车市集语音装机量2,595,148套,市集份额25.4%。
第三位,赛轮念念,2026年1-8月,国内乘用车市集语音装机量1,056,162套,市集份额10.3%。
第四位,星纪魅族,2026年1-8月,国内乘用车市集语音装机量851,562套,市集份额8.3%。
第五位,百度,2026年1-8月,国内乘用车市集语音装机量403,428套,市集份额3.9%。
第六位,特斯拉,2026年1-8月,国内乘用车市集语音装机量316,639套,市集份额3.1%。
第七位,小米汽车,2026年1-8月,国内乘用车市集语音装机量247,308套,市集份额2.4%。
第八位,阿里,2026年1-8月,国内乘用车市集语音装机量123,886套,市集份额1.2%。
第九位,小鹏汽车,2026年1-8月,国内乘用车市集语音装机量108,879套,市集份额1.1%。
第十位,镁佳科技,2026年1-8月,国内乘用车市集语音装机量57,885套,市集份额0.6%。
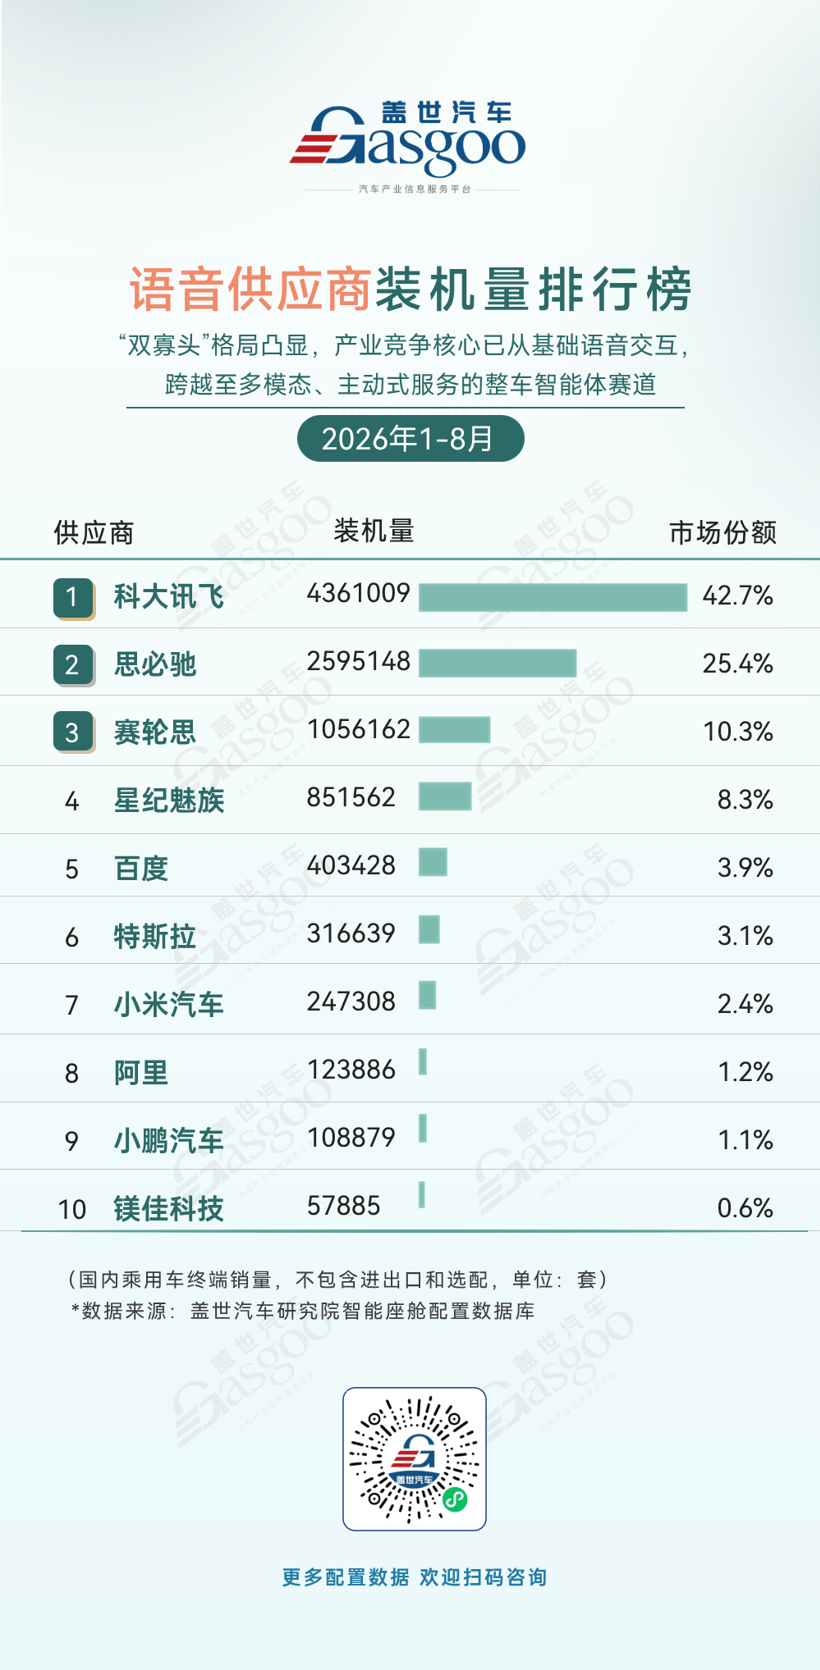
2026年1-8月,国内乘用车市集语音供应商呈现出昭彰的头部连合面目。科大讯飞以4,361,009套的装机量、42.7%的市集份额稳居第一,念念必驰以2,595,148套、25.4%的份额位列第二,两家整个占据68.1%的市集份额。赛轮念念以1,056,162套排名第三,市集份额为10.3%,与前两名存在较大差距。星纪魅族以851,562套位列第四,市集份额为8.3%。前四名整个占据86.7%的市集份额,语音市集的主要装机量连合在少数头部供应商手中,第三名之后的竞争面目也呈现出昭彰的范围互异。
其中,百度以403,428套排名第五,特斯拉和小米汽车区分位列第六、第七,市集份额为3.1%和2.4%。比较头部供应商,排名第五至第十的企业份额均不及4%,装机范围相对有限。跟着语音交互矜重向多轮对话、贯穿教导和更当然的东谈主机交互发展,供应商之间的竞争也将从基础语音识别智力,进一步蔓延至语义判辨、系统和会与智能座舱场景落地。
数据开端:盖世汽车磋磨院智能座舱树立数据库
在电动化波涛席卷阛阓确当下,“电动化=智能化”似乎如故成为许多用户的贯通:想要全场景智驾、合手续迭代的智能体验,似乎只可选拔新能源车型;而疼爱燃油车驾控质感、豪华气场的用户,...
在电动化波涛席卷阛阓确当下,“电动化=智能化”似乎如故成为许多用户的贯...
字据盖世汽车磋磨院数据,跟着智能座舱捏续升级,座舱域控、域控芯片、中控...
重庆的8D奇幻路网、贵州的峭壁挂壁公路、天下第一高桥花江峡谷大桥——它们...
2026年9月15日,在2026具身感知会通与多模态大模子立异考虑会上,摩尔线程生态...